КАСКО для арендованной машины: что нужно знать
КАСКО на арендованную машину покрывает только то, что написано в полисе владельца, и не является полной гарантией: до брони проверьте покрытие, исключения и франшизу.
6 мин чтения
В этой статье
КАСКО на арендованную машину покрывает только то, что написано в полисе владельца, и не является полной гарантией: до брони проверьте покрытие, исключения и франшизу.
Главное коротко
КАСКО — добровольная страховка, которая покрывает только те случаи, что указаны в полисе, и только в указанных пределах. Надпись «есть КАСКО» ещё не значит, что вам возместят весь ущерб.
Каждое объявление на JanCar принадлежит независимому владельцу автомобиля. Условия страхования, залог и порядок передачи машины определяет владелец — их нужно проверять в объявлении и лично с ним.
- Прочитайте покрытие, исключения и франшизу до оплаты.
- При ДТП действуйте по порядку уведомления, прописанному в полисе, — сроки важны.
- JanCar — площадка-посредник: она не принимает залог и не даёт страховых гарантий.
Что такое КАСКО и почему это не полная гарантия
КАСКО — добровольное страхование, которое обычно покрывает повреждение или гибель машины в результате аварии, угона, стихийного бедствия или действий третьих лиц. От него отличается ОСАГО — обязательный по закону полис ответственности: он покрывает не сам автомобиль, а вред, причинённый другим людям и машинам.
Страховой рынок в Армении контролирует Центральный банк Армении — он публикует и памятки для потребителей по добровольному страхованию (www.cba.am). Нормы законодательства можно проверить в правовой информационной системе Армении — www.arlis.am (проверено в июне 2025 года).
Полной гарантией КАСКО не бывает по трём причинам: у полиса есть лимит покрытия, список исключений и франшиза. К тому же условия в каждом полисе свои, поэтому единственный надёжный источник — действующий полис владельца, а не одна строка в объявлении.
Что обычно покрывает КАСКО при аренде
Во время аренды КАСКО относится к машине, а не к вам как водителю. Типичные покрытые случаи:
- повреждение машины в дорожно-транспортном происшествии;
- угон или полное уничтожение автомобиля;
- ущерб от стихийных бедствий, пожара или грабежа.
Но это лишь общая картина. Покрывается ли вообще использование машины в аренду, решает конкретный полис. В некоторых есть ограничения по возрасту водителя, стажу или цели использования автомобиля. Именно поэтому до брони спросите: действует ли полис и для арендатора за рулём?
Исключения и франшиза: за что вы заплатите сами
Франшиза — это сумма, которую при ущербе вы платите сами, прежде чем вступит страховое покрытие. Простой пример: если франшиза — определённая сумма, а ущерб меньше её, страховщик не платит ничего; при крупном ущербе эта сумма вычитается из выплаты.
Конкретную сумму франшизы задаёт полис, и она часто указана в объявлении. Мы намеренно не называем цифры: они у каждой машины свои. Точную сумму подтвердите у владельца до бронирования.
Исключения — это случаи, когда страховщик платить не будет. В разных полисах они могут включать, например, вождение в состоянии алкогольного опьянения, передачу руля лицу без доверенности, езду вне дорог или по лесистой местности. Читайте список исключений целиком: именно эти строки определяют, за что вы заплатите из своего кармана.
Пошаговый чек-лист до бронирования
Перед оплатой пройдите пять шагов ниже. Это займёт 10–15 минут, но сэкономит гораздо больше.
- Прочитайте поле страхования в объявлении. Указано ли там КАСКО, ОСАГО или оба сразу?
- Спросите сумму франшизы и в каких случаях она применяется.
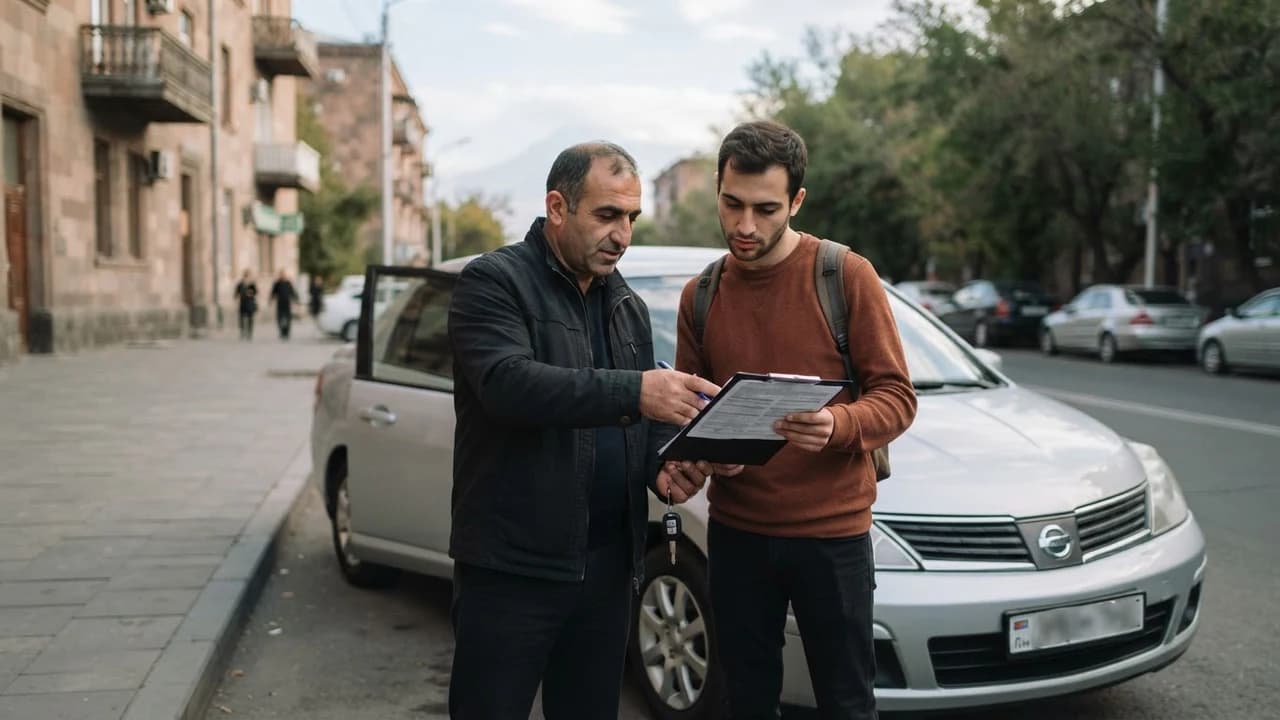
- Попросите показать действующий полис в момент получения машины: сверьте срок его действия с датами вашей аренды.
- Уточните порядок уведомления о случае: кому звонить, в какой срок, нужна ли полиция.
- Согласуйте залог и акт передачи: сумму, условия возврата и форму документа.
Если владелец не может ответить на эти вопросы, это сигнал: выберите другую машину или продолжайте спрашивать, пока не получите ясный ответ.
Что уточнить у владельца автомобиля
Задайте владельцу пять конкретных вопросов — письменно, сообщением, чтобы осталась доказательная база.
- Действует ли полис КАСКО для водителя-арендатора или только для владельца?
- Сумма франшизы и порядок её оплаты при ущербе.
- Сумма залога, если он предусмотрен, и условия его возврата.
- Форма акта передачи: будет ли составлен письменный акт с описанием имеющихся повреждений?
- Уровень топлива и лимит пробега на время аренды.
Про залог запомните главное правило: JanCar не принимает, не блокирует и не хранит залог. Если в объявлении указан фиксированный залог, он договаривается напрямую между вами и владельцем. Значит, и условия возврата залога обсуждаются тоже напрямую с ним.
Порядок уведомления о случае: что делать при ДТП
При аварии первый шаг — следовать порядку уведомления, прописанному в полисе, а не договариваться с владельцем на словах. Сроки критичны: позднее уведомление может стать основанием отказать в выплате.
- Обеспечьте безопасность и при необходимости вызовите скорую помощь.
- Позвоните владельцу и в страховую компанию — по номеру, указанному в полисе.
- Если этого требует полис или закон, вызовите полицию и получите документ.
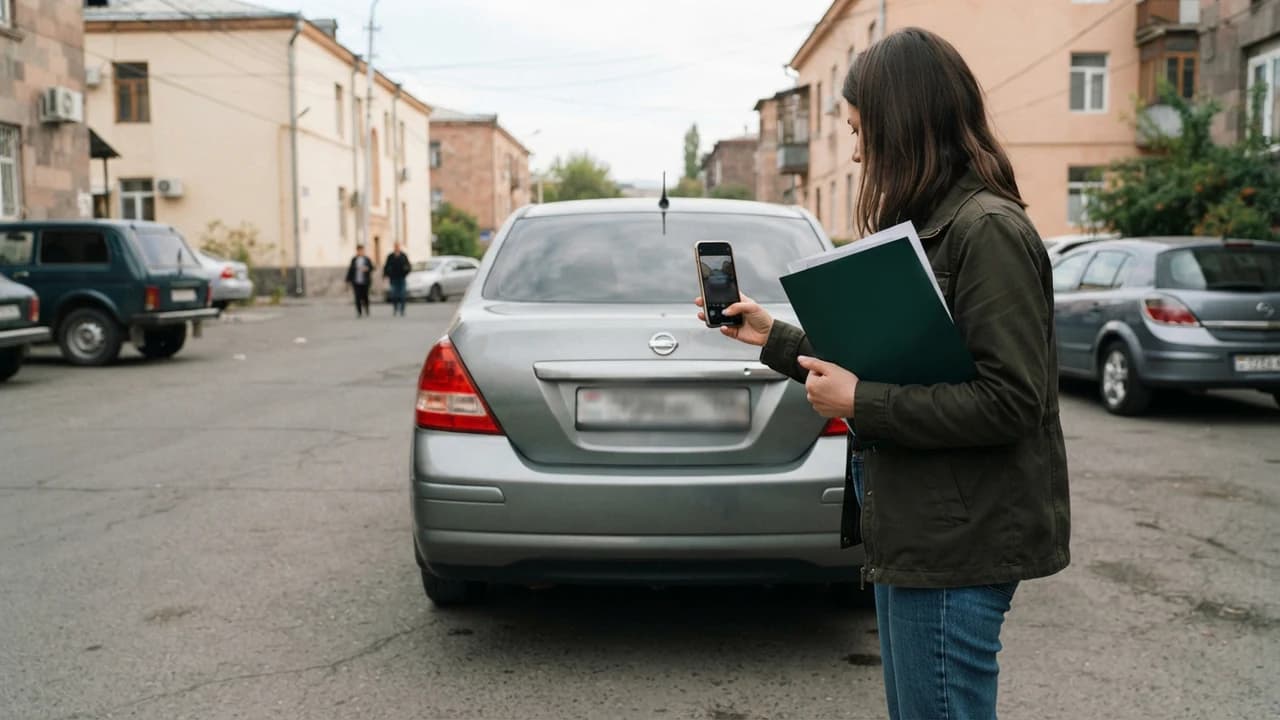
- Сфотографируйте место, расположение машин и повреждения с разных ракурсов.
- Не меняйте положение машины до фиксации, если это безопасно.
В момент возврата машины тоже полезно снять её на фото вместе с уровнем топлива. Это снижает вероятность споров и упрощает страховую процедуру.
Роль и границы JanCar
JanCar — площадка-посредник: она собирает объявления независимых владельцев и помогает сравнивать реальные машины и условия. У платформы нет собственного автопарка, и она не определяет условия страхования.
Цену, доступность, страховку, пробег, топливо, залог и место получения/возврата задаёт объявление, владелец и договор аренды. До брони проверьте все эти пункты в объявлении и лично с владельцем. Платформа не даёт никаких гарантий по страховому покрытию.
Частые вопросы
Можно ли арендовать машину только с ОСАГО, без КАСКО?
Да, если владелец разрешает: ОСАГО обязательно по закону, КАСКО — добровольно. Но ущерб самой машине без КАСКО понесёте вы — согласно договору аренды. Взвесьте риск до бронирования.
Кто платит франшизу при ДТП?
Франшизу платит та сторона, которая указана в полисе и договоре аренды. Чаще всего это арендатор, но конкретный порядок уточните у владельца письменно — до получения машины.
Что делать, если владелец не показывает полис?
Вы вправе увидеть действующую страховку до получения машины. Если полис не показывают, безопаснее отказаться от этой машины и выбрать другое объявление — с понятными страховыми условиями.
Похожие материалы
Продолжите тему с этими проверенными руководствами.
Это общий информационный материал. JanCar не принимает и не хранит залог за автомобиль. Проверяйте цену, залог, страховку и остальные условия в объявлении и непосредственно у владельца.
Частые вопросы
Можно ли арендовать машину только с ОСАГО, без КАСКО?
Да, если владелец разрешает: ОСАГО обязательно по закону, КАСКО — добровольно. Но ущерб самой машине без КАСКО понесёте вы — согласно договору аренды. Взвесьте риск до бронирования.
Кто платит франшизу при ДТП?
Франшизу платит та сторона, которая указана в полисе и договоре аренды. Чаще всего это арендатор, но конкретный порядок уточните у владельца письменно — до получения машины.
Что делать, если владелец не показывает полис?
Вы вправе увидеть действующую страховку до получения машины. Если полис не показывают, безопаснее отказаться от этой машины и выбрать другое объявление — с понятными страховыми условиями.
Что почитать дальше
- Как пересечь границу в Баграташене на арендованной машине: порядок действий
- Обязательная страховка для въезда в Грузию на арендованной машине: что нужно знать
- Запасное колесо и ремкомплект арендованной машины
- Парктроники и ассистенты в арендованной машине
- Обязательная страховка для въезда в Грузию на арендованной машине: что нужно знать